«Emprestei dinheiro e não me devolvem»
Um empréstimo acima de 2 500 euros sem documento assinado pelo devedor é nulo por falta de forma, mas quem recebeu o dinheiro continua obrigado a devolvê-lo. Transferências e mensagens servem de prova.
Cobrança de dívidas · Lisboa
Uma carta bem feita, um acordo que valha como título ou uma injunção. Na consulta inicial vemos a prova que tem, o prazo que lhe resta e o caminho que compensa para o valor em causa.
As cobranças de dívidas são acompanhadas pelo Dr. Samuel Benjamim, sócio fundador, com mais de 18 anos de advocacia.
Situações que acompanhamos
O caminho para cobrar depende da prova que tem, do valor e de a dívida ter ou não data de pagamento.
Um empréstimo acima de 2 500 euros sem documento assinado pelo devedor é nulo por falta de forma, mas quem recebeu o dinheiro continua obrigado a devolvê-lo. Transferências e mensagens servem de prova.
Se a fatura tinha data de vencimento, o cliente está em mora desde esse dia e deve juros. Entre empresas, os juros correm sem interpelação e há direito a 40 euros por custos de cobrança.
A carta registada com aviso de receção deixa prova da interpelação. Se a dívida não tinha data de pagamento, é a partir dela que o devedor fica em mora.
Numa dívida em prestações, a falta de uma permite exigir as restantes. Se o acordo foi só assinado, é preciso primeiro injunção ou ação; se foi autenticado, pode servir para executar.
Para dívidas de contratos até 15 000 euros existe a injunção, no Balcão Nacional de Injunções. Se o devedor não pagar nem se opuser em 15 dias, o credor fica com título para a execução.
Quando há razões sérias para temer que o património desapareça, a lei prevê o arresto: os bens ficam apreendidos antes da decisão final.
Antes de cobrar
Juros e rendas prescrevem em cinco anos; certas vendas de comerciantes e serviços de profissionais liberais, em dois. Uma carta não interrompe o prazo: só a citação, a notificação judicial ou o reconhecimento da dívida pelo devedor.
Se o devedor voltar a falhar, tudo tem de ser provado de novo. Um acordo escrito e autenticado pode ir diretamente para execução.
Expor a dívida nas redes sociais ou contactar o empregador para o envergonhar pode dar lugar a responsabilidade civil e, em certos casos, criminal.
Como tratamos a cobrança
Vemos contratos, faturas, transferências e mensagens e confirmamos o valor e os juros que pode pedir.
Enviamos ao devedor a carta com o valor, o prazo para pagar e o aviso de que seguem os meios judiciais.
Se o devedor quiser pagar em prestações, redigimos um acordo que proteja o credor caso ele volte a falhar.
Sem pagamento, avançamos com a injunção ou a ação e, com o título, com a penhora de bens.
Porquê a Ribesa
Grande parte do trabalho do Dr. Samuel Benjamim é negociação. Quando o devedor quer pagar, um acordo bem escrito recupera o dinheiro com menos custos do que um processo.
Em processos executivos já representou credores e devedores. Sabe onde uma execução costuma parar e o que leva um devedor a propor pagamento.
O custo do processo compara-se com o valor em dívida e com os bens que o devedor tem. Se não compensar avançar, dizemos-lhe na consulta.
Ninguém pode garantir que o dinheiro é recuperado: depende também dos bens do devedor, e a lei não permite prometer resultados. Assumimos a análise, a estratégia e o acompanhamento.
A opinião de quem já nos procurou
Tive um problema em meu arrendamento e busquei a ajuda da Ribesa Advogados, fui atendido com excelência, pontuais, tiraram todas as duvidas possíveis e me deram a melhor direção para o meu…
 Menez B.
Nota Excelente. Escritório moderno, equipa simpática. Óptimo aconselhamento na área de família. Todo o meu processo foi conduzido pela Dra. Sara Santos, muito profissional, que sempre…
 Filipa R.
Fui atendida pela Dr Sara, e enalteço seu profissionalismo, sempre pronta a responder a questões relacionadas com regulação do poder parental, e sempre disponivel para me atender.
 Carmen C.
Excelentes profissionais, confiança e total transparência. Sempre presentes e disponíveis no acompanhamento ao longo de todo o processo e em todos os esclarecimentos.
Sofia O.
Profissionalismo alicerçado com uma boa dose de respeito pelos conflitos pessoais dos seus clientes. Informação sempre cabal e ao dispor de quem os procura.
Paulo C.
Profissionais de excelência, pela sua ética profissional, competência e confiança transmitida. Recomendo todos os serviços prestados pela Ribesa Advogados.
Mariana C.
Fiquei muito satisfeito com o excelente serviço prestado pela equipa. Ótimos profissionais, confiáveis, competentes e sempre ao dispor para ajudar.
Vitor C.
Estou bastante satisfeito com o trabalho realizado. Serviço de qualidade! Equipa competente e sempre disponível durante todo o processo.
 João C.
Empresa com excelentes profissionais e 100% confiável. Sempre disponíveis para ajudar, acompanhando todo o processo até ao fim!
Tatiana N.
Não sabe se precisa de advogado?Explique-nos o caso. Se não precisar, dizemos-lho.
Explicar o meu caso
O escritório
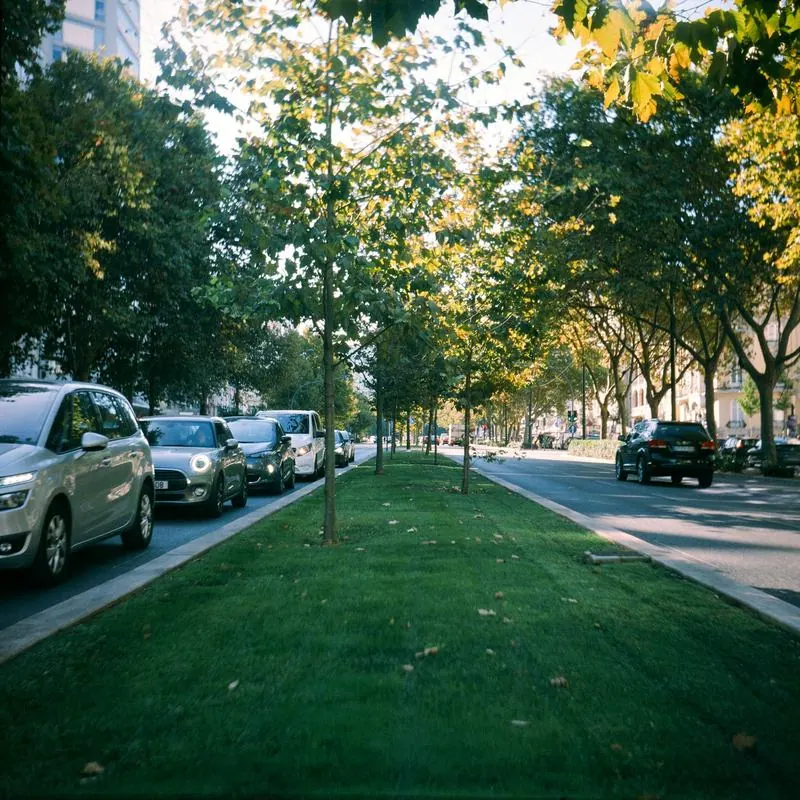
Junto ao Campo Pequeno. De segunda a sexta, das 10h às 18h, mediante marcação, no escritório ou por videochamada.
Marcar consulta
Diga-nos quem lhe deve, quanto e desde quando. Na resposta confirmamos a disponibilidade, o formato da consulta e os documentos que deve trazer.
Consulta jurídica inicial
90€orientação inicial
Como funciona a consulta inicial e quanto custa
Marcar consulta Ligar 21 241 0666Chamada para a rede fixa nacionalPara aprofundar
Se a sua dúvida não estiver aqui, pergunte-a no pedido de consulta.
Marcar consultaA lei não exige forma especial para interpelar o devedor. O problema é provar o envio e a receção se ele o negar. Por isso usa-se, em regra, carta registada com aviso de receção, guardando cópia e comprovativo.
Não é obrigatório: o próprio credor pode apresentar o requerimento. Se o devedor se opuser e o processo seguir para tribunal, a obrigação de ter advogado passa a depender do valor da causa.
Em regra, não. Um documento só assinado não é título executivo. Se o reconhecimento for autenticado ou feito por notário, pode servir de base à execução. Mesmo sem isso, a declaração dispensa-o de provar a origem da dívida e interrompe a prescrição.
Se o agente de execução não encontrar bens penhoráveis e ninguém os indicar, a execução extingue-se. Por isso convém avaliar o património e os rendimentos do devedor antes de gastar dinheiro com o processo, e ponderar um acordo de prestações.
Pode ser que sim. O prazo geral é de 20 anos, mas juros e prestações periódicas prescrevem em cinco, e alguns créditos de comerciantes e profissionais liberais em dois ou em seis meses. É preciso ver quando a dívida venceu e se o prazo foi interrompido.
Em regra, quem perde paga as custas, na proporção em que perde. Parte do que o credor adiantou pode assim ficar, a final, a cargo do devedor. Quem não tem meios pode pedir apoio judiciário à Segurança Social.
Cookies neste site
Com a sua autorização, usamos cookies de análise, para perceber como o site é usado, e de publicidade, para medir os nossos anúncios. Sem autorização, nenhum destes cookies é guardado. Pode mudar a escolha quando quiser na Política de cookies.